
ろうきんアプリ
労働金庫連合会 · ファイナンス
- 評価
- 3.3
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
ろうきんアプリ - 説明
- アプリ名
- ろうきんアプリ
- パッケージ名
- jp.co.rokinrenbank.bankingappli
- デベロッパー
- 労働金庫連合会
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/10/20
- バージョン
- 2.0.5
ろうきんアプリ - スクリーンショット
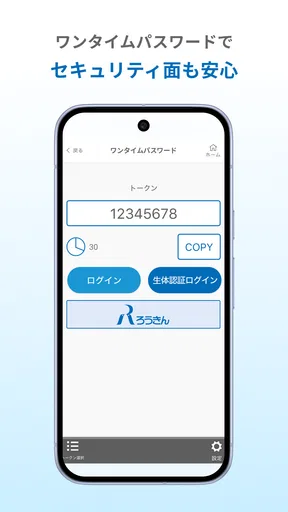
分析者 TrendiApps
ろうきんアプリを実際に使ってみて、私はこれを「ろうきんを普段使いしている人が、口座の状態を手早く確認するための実用アプリ」と感じました。派手な機能で生活を変えるタイプではありませんが、銀行アプリに求める基本を、スマートフォンから済ませたい人には分かりやすい選択肢です。特に、窓口やATMへ行く前に残高を確認したい場面では、確認作業のためだけに外出せずに済む点が助かります。
一方で、すべての人に向くわけではありません。ろうきんを利用していない人にとっては用途が限られますし、家計管理や複数の金融機関をまとめて分析する目的なら、専用の家計簿アプリや他の銀行アプリのほうが合う場合もあります。私の結論を先に言えば、これは「ろうきんの口座を日常的に確認したい人向けの堅実な金融アプリ」です。多機能さより、必要な確認を迷わず行えることを重視する人におすすめできます。
ろうきんアプリで日常の確認がどう変わるか
このアプリは、労働金庫連合会が提供する公式の金融アプリです。金融カテゴリのアプリとして、スマートフォンから残高照会などのサービスを利用できるように作られています。銀行口座を持っていると、残高を知りたいだけなのにATMへ向かったり、紙の明細を探したりすることがありますが、そうした小さな手間を減らすのが主な役割です。
私が便利だと感じたのは、確認の目的がはっきりしていることです。たとえば、給料日前に引き落とし額を確認したいとき、家賃や公共料金の支払い後に残高を見たいとき、カードの利用分を口座から移す前に余裕を確かめたいときなど、短時間で判断したい場面に向いています。残高を確認するためだけに、別の機能を何度も探し回る必要がないという安心感があります。
ろうきんの口座を生活の中心に置いている人なら、アプリを開く理由が毎月のように生まれます。反対に、口座をほとんど使わない人や、残高確認を紙の明細だけで十分だと考える人には、インストールのメリットが小さく見えるでしょう。アプリの価値は、口座をどれくらいの頻度で確認するかによってかなり変わります。
利用料金は無料です。金融サービスの確認手段として費用を気にせず試せるのは大きな利点ですが、スマートフォンの通信環境や端末の設定は必要になります。自宅ではWi-Fi、外出先ではモバイル通信を使うという人なら、通常のアプリと同じ感覚で利用できます。ただし、通信が不安定な場所で急いで確認する場合は、表示まで待たされる可能性を考えておいたほうがよいでしょう。
残高確認を習慣にしたい人に向く理由
口座の残高は、毎日細かく確認する人もいれば、引き落としの前だけ見たい人もいます。私は後者のような使い方に特に適していると思いました。毎週決まった曜日に確認する、給料日の翌日に確認する、クレジットカードの支払日前に確認する、といった自分なりのルールを作ると、残高不足の不安を減らしやすくなります。
おすすめの記事






ここで大切なのは、アプリを家計簿の代わりにしようとしすぎないことです。残高を見て「今いくらあるか」を知る用途と、食費や通信費を分類して「何にいくら使ったか」を分析する用途は別です。ろうきんアプリは前者の確認に強みがあり、後者を中心に考えるなら、家計簿アプリを併用したほうが自分のお金の流れを把握しやすくなります。
私が実用的だと思う使い方は、引き落とし予定を確認するタイミングと、アプリで残高を見るタイミングをセットにする方法です。たとえば、月末に支払い予定を確認し、その直後に残高を見るだけでも、入金が必要かどうかを早めに判断できます。アプリを何となく開くのではなく、具体的な支払い行動と結び付けると、単なる残高表示以上の価値を感じられます。
ATMや窓口との使い分け
ATMは現金の入出金をしたいときに必要ですが、残高を知るだけなら移動が発生します。窓口は相談や手続きに向いている一方、営業時間や待ち時間を考えなければなりません。ろうきんアプリは、こうした方法を置き換えるというより、確認だけをスマートフォンに任せる補助役として考えるのが自然です。
たとえば、買い物の途中で口座残高が気になった場合、ATMを探すよりアプリを開くほうが早いことがあります。引き出す必要があるならATMへ行けばよく、確認だけならその場で済ませられます。この「確認」と「現金を扱う作業」を分けられる点は、地味ですが日常的な使いやすさにつながります。
ただし、アプリがあるからといってATMや窓口が不要になるわけではありません。現金を入金したい、相談したい、口座に関する具体的な手続きをしたいという場合は、従来の方法が必要です。私は、アプリを万能な銀行窓口として期待するより、確認作業を軽くする道具として使うほうが満足しやすいと思います。
使って分かった強みと、見逃せない弱点
ろうきんアプリの強みは、公式アプリならではの分かりやすい立ち位置です。提供元が労働金庫連合会であるため、ろうきんの口座を利用している人にとって、自分の金融サービスとつながった確認手段として理解しやすいでしょう。出どころが分からない残高確認ツールではなく、ろうきん利用者が使うためのアプリだと判断しやすい点は、金融アプリでは重要です。
また、無料で使えるため、紙の明細やATM確認から移行する際の心理的な負担が少ないです。まず試して、自分の確認習慣に合うか見極められます。使う頻度が高ければ便利さを感じやすく、頻度が低ければアンインストールや従来の方法に戻す判断もしやすいでしょう。
アプリの利用者規模も大きく、インストール数は一〇〇万以上です。評価は平均三・三で、評価数は七九一件あります。私はこの数字を、誰にとっても完璧なアプリという意味ではなく、一定数の利用者に使われている一方で、端末環境や使い方によって印象が分かれるサービスとして受け止めました。金融アプリでは、機能の多さだけでなく、ログインや表示の安定性が満足度に直結するからです。
年齢区分は三歳以上で、料金は無料です。もちろん、実際に口座を扱うアプリなので、子どもが単独で使うものという意味ではありません。家族の端末に入れる場合でも、誰が口座情報を確認するのか、端末のロックをどう管理するのかを決めておくことが大切です。年齢区分だけを見て、金融情報の扱いまで簡単だと考えないようにしたいところです。
便利さの裏側にある確認作業
金融アプリを使い始めるとき、最初に少し慎重になるのは自然です。口座に関わるアプリなので、アプリを入れたらすぐ何でも使えると考えるより、画面の案内を読みながら登録や利用開始の手順を進めるほうが安全です。私は、急いでいるときに初回設定を始めるより、自宅など落ち着いて確認できる場所で済ませることをおすすめします。
特に、スマートフォンを買い替える予定がある人は、古い端末で使えているからと安心しすぎないほうがよいでしょう。金融アプリは端末変更時に再確認が必要になることがあります。買い替え直前に残高確認ができなくなると困るため、旧端末をすぐ処分せず、必要な手順を確認してから移行するという順番が現実的です。これはろうきんアプリに限らず、口座を扱うアプリ全般で役立つ考え方です。
もう一つの弱点は、確認したい情報が増えたときに、単純な残高確認アプリとしての良さが薄れる可能性です。複数の銀行、証券口座、電子マネー、クレジットカードを一つの画面で管理したい人は、金融機関横断型のサービスのほうが便利に感じるでしょう。ただし、その場合は連携先の管理や情報をまとめることへの抵抗感も生まれます。私は、便利さと情報を一か所に集めることのトレードオフを考えて選ぶべきだと思います。
評価が分かれる理由をどう見るか
平均評価が三・三という点からも、利用者全員が同じ印象を持っているわけではないことが分かります。私は、金融アプリの評価は、アプリそのものの機能だけでなく、端末の状態、通信環境、初回設定への慣れ、利用者が期待する機能の範囲に左右されやすいと考えています。
残高を確認できれば十分な人には、余計な機能が少ないことが長所になります。一方で、支出の分類や細かな資産管理まで一つのアプリで行いたい人には、物足りなさが出ます。同じアプリでも、目的が違えば評価が変わるため、評価の数字だけで決めるより、自分が何をしたいかを先に整理するのがよいでしょう。
私なら、ろうきんの口座を使っていて、まず残高照会をスマートフォンに移したい人には試す価値があると伝えます。反対に、銀行をまたいだ自動集計を最優先する人には、最初から別の選択肢を比較するよう勧めます。公式性を重視するか、まとめて管理する便利さを重視するかで、向いているアプリは変わります。
私がすすめる具体的な使い方
最初は、アプリを入れた直後に多くのことを覚えようとせず、残高確認までの流れを一度確立するのがよいです。ログインや確認の手順を落ち着いて把握し、次に給料日、家賃の引き落とし日、カード支払日の前後で使ってみます。どのタイミングで見ると役立つかが分かれば、アプリを開く目的が明確になります。
私なら、確認した後に必要な行動を一つだけ決めます。残高が足りなければ入金の予定を立て、問題がなければそのまま閉じるという具合です。残高を見た後に何も行動しないなら、毎回確認する意味が薄くなります。アプリの情報を、支払い準備や生活費の調整に結び付けることが、使い続けるコツです。
家計簿を使っている人は、ろうきんアプリを「正確な残高を確認する場所」、家計簿アプリを「支出を振り返る場所」と分けると混乱しにくくなります。二つのアプリで数字が合わないときは、未反映の支払いや現金利用などを確認します。最初から一つのアプリにすべてを任せるより、役割を分けたほうがそれぞれの強みを生かせます。
どんな人なら満足しやすいか
最も相性がよいのは、ろうきんの口座を日常的に使い、残高照会を短時間で済ませたい人です。ATMへ行く回数を減らしたい人、支払い前にスマートフォンで確認したい人、紙の明細を探す習慣を変えたい人にも向いています。特に、仕事や育児で窓口へ行く時間を取りにくい人にとって、確認だけを自分の都合のよい時間に行えるのは実用的です。
家族のお金を管理する人にも、確認用の道具として役立つ場面があります。ただし、家族間で端末を共有する場合は、誰でも見られる状態にしないことが重要です。スマートフォンのロックや利用者の区別をきちんと考えられる人であれば、便利さを安全に取り入れやすいでしょう。
逆に、ろうきんの口座を使っていない人、口座確認をほとんどしない人、支出の自動分類や複数サービスの統合を求める人には、優先順位が低いです。また、スマートフォンの操作や初回設定に強い不安がある場合は、無理に移行せず、窓口や従来の確認方法を併用するほうが安心できることもあります。
対応環境と現在の位置付け
対応する最低OSは八・〇です。比較的新しい端末だけを対象にしたアプリではないため、古いスマートフォンを使っている人でも検討しやすいでしょう。ただし、OSが対応していても、端末の空き容量や動作状態、通信環境によって使い心地は変わります。インストール前にOSの状態を確認し、長期間更新していない端末では、先に端末側の環境を整えておくと安心です。
現在のバージョンは二・〇・五です。私は、金融アプリを選ぶときにバージョン番号だけで新しさを判断するより、実際に自分の端末で起動し、確認したい操作が無理なくできるかを見ることを重視します。数字が新しくても自分の目的に合わなければ意味がなく、逆に必要な確認ができるなら、華やかな更新を求める必要はありません。
リリースは二〇一九年十月二十日です。長く使われてきたアプリとして、ろうきん利用者がスマートフォンからサービスを確認するための選択肢になっています。私は、長期利用を考える人ほど、アプリだけに頼らず、必要な手続きや問い合わせ先を別に把握しておくことをすすめます。アプリは日常確認に便利ですが、困ったときの相談手段まで一つにまとめるものではありません。
私の最終判断
ろうきんアプリは、機能を次々に試して楽しむタイプのアプリではありません。ろうきんの口座を持つ人が、残高などの確認を自分のスマートフォンで行うための、目的のはっきりした金融アプリです。無料で始められ、ATMや窓口へ行く前の確認手段として使えるため、日常の小さな手間を減らしたい人には価値があります。
私が特に評価したいのは、口座確認を生活の決まった行動に組み込みやすい点です。支払い前、給料日後、家計の見直し前など、必要な瞬間に確認する習慣を作れば、残高不足への備えがしやすくなります。単にアプリを入れるだけでなく、確認後の入金や支出調整まで決めて使うと、実用性を感じやすくなります。
ただし、複数の金融機関をまとめたい人や、詳細な家計分析をしたい人には、別のサービスのほうが適しています。ろうきん利用者であっても、アプリに万能さを求めると物足りなく感じるでしょう。私なら、公式の安心感と日常の残高確認を重視する人にはすすめますが、資産管理全体を一つに集約したい人には、比較してから選ぶよう伝えます。
総合的には、ろうきんを使っている人が最初に試しやすい、堅実な確認用アプリです。評価は平均三・三で、利用者の感じ方には幅がありますが、その理由は目的や環境の違いにもあります。自分の必要が「ろうきんの口座を、必要なときにスマートフォンで確認したい」に近いなら、私はこのアプリを友人にもすすめます。反対に、家計簿や金融サービスの統合が主目的なら、ろうきんアプリを中心に据えるより、専門の管理ツールと役割を分けるのが賢い選び方です。
ろうきんアプリに関するよくある質問
ろうきんアプリでは何ができますか?
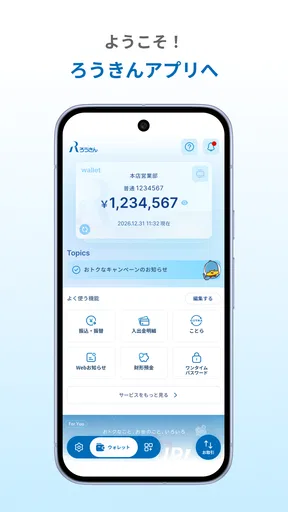
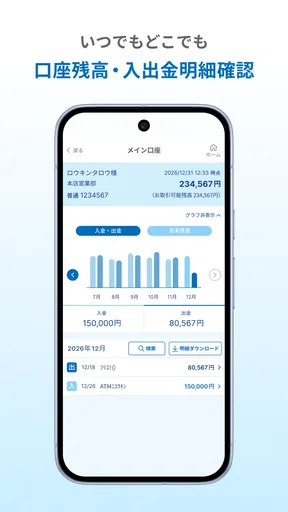
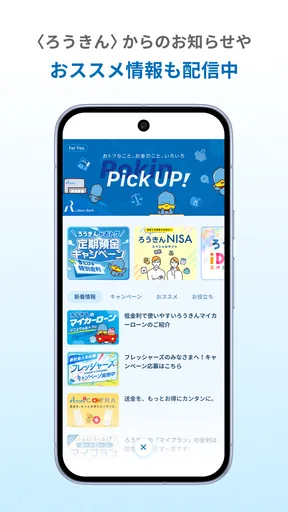
ろうきんアプリでは、普通預金や貯蓄預金などの残高・入出金明細の確認、登録口座の管理、各種サービスやキャンペーン情報の確認などができます。紙の通帳を取り出さずにスマートフォンで取引状況を確認できるため、給与振込後の残高確認や毎月の支出管理にも便利です。利用できる機能は所属する労働金庫や口座の種類によって異なる場合があります。
ろうきんアプリを利用するための条件や登録方法は?
利用開始には、対応している労働金庫の普通預金口座、本人確認に必要な情報、メールアドレスやスマートフォンの電話番号などが必要になる場合があります。アプリをインストールした後、画面の案内に従って口座情報や本人確認情報を入力し、認証手続きを行います。登録内容や必要書類は金庫ごとに異なるため、事前に公式サイトで確認してください。
ろうきんアプリの利用料金や手数料はかかりますか?
ろうきんアプリ自体は無料でダウンロードして利用できるケースが一般的ですが、通信にかかるデータ通信料は利用者の負担になります。また、アプリで確認できるサービスと、実際の振込・各種手続きにかかる手数料は別に設定されている場合があります。特に振込やローン関連の手続きを利用する前に、所属する労働金庫の手数料案内を確認しましょう。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、新しい端末にろうきんアプリをインストールし、必要な再登録や本人認証を行うことになります。古い端末を処分する前に、アプリ内でログアウトや利用端末の変更手続きが必要か確認してください。スマートフォンを紛失した場合は、不正利用を防ぐため、すぐに端末の遠隔ロックを行い、所属する労働金庫の問い合わせ窓口へ連絡することが重要です。
ろうきんアプリは安全に利用できますか?
ろうきんアプリでは、ログイン認証や端末認証などを利用して、口座情報を保護する仕組みが用意されています。ただし、安全性を高めるには、OSとアプリを常に最新版へ更新し、推測されやすい暗証情報を避け、他人に認証コードを教えないことが大切です。公共Wi-Fiでの利用や不審なメール・SMSのリンクからのアクセスは避け、公式ストアからのみアプリを入手してください。
ろうきんアプリ メリットとデメリット
メリット
- 残高や入出金明細をスマホですぐ確認できる
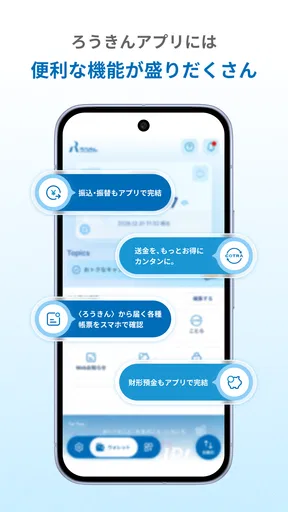
- 振込・振替をアプリ内で手軽に手続きできる
- 生体認証対応でログイン時の入力負担を減らせる
- ローンや各種サービスの情報を確認しやすい
- 公式アプリのため金融情報を一元管理しやすい
デメリット
- 利用にはろうきん口座や所定の登録手続きが必要
- 対応する労働金庫によって利用できる機能が異なる
- メンテナンス中は一部サービスを利用できない
- 機種変更時に再登録や認証手続きが必要になる場合がある
- スマホのOSや環境によっては正常に動作しないことがある
実際のユーザーによる評価
3.3
791.00件の評価
- 534%
- 420%
- 311%
- 211%
- 124%


